ARTIGO · FABIO TORRES
Com o fenômeno a caminho da intensidade muito forte, a capacidade do contrato de seguro de recompor perdas volta ao centro do debate.
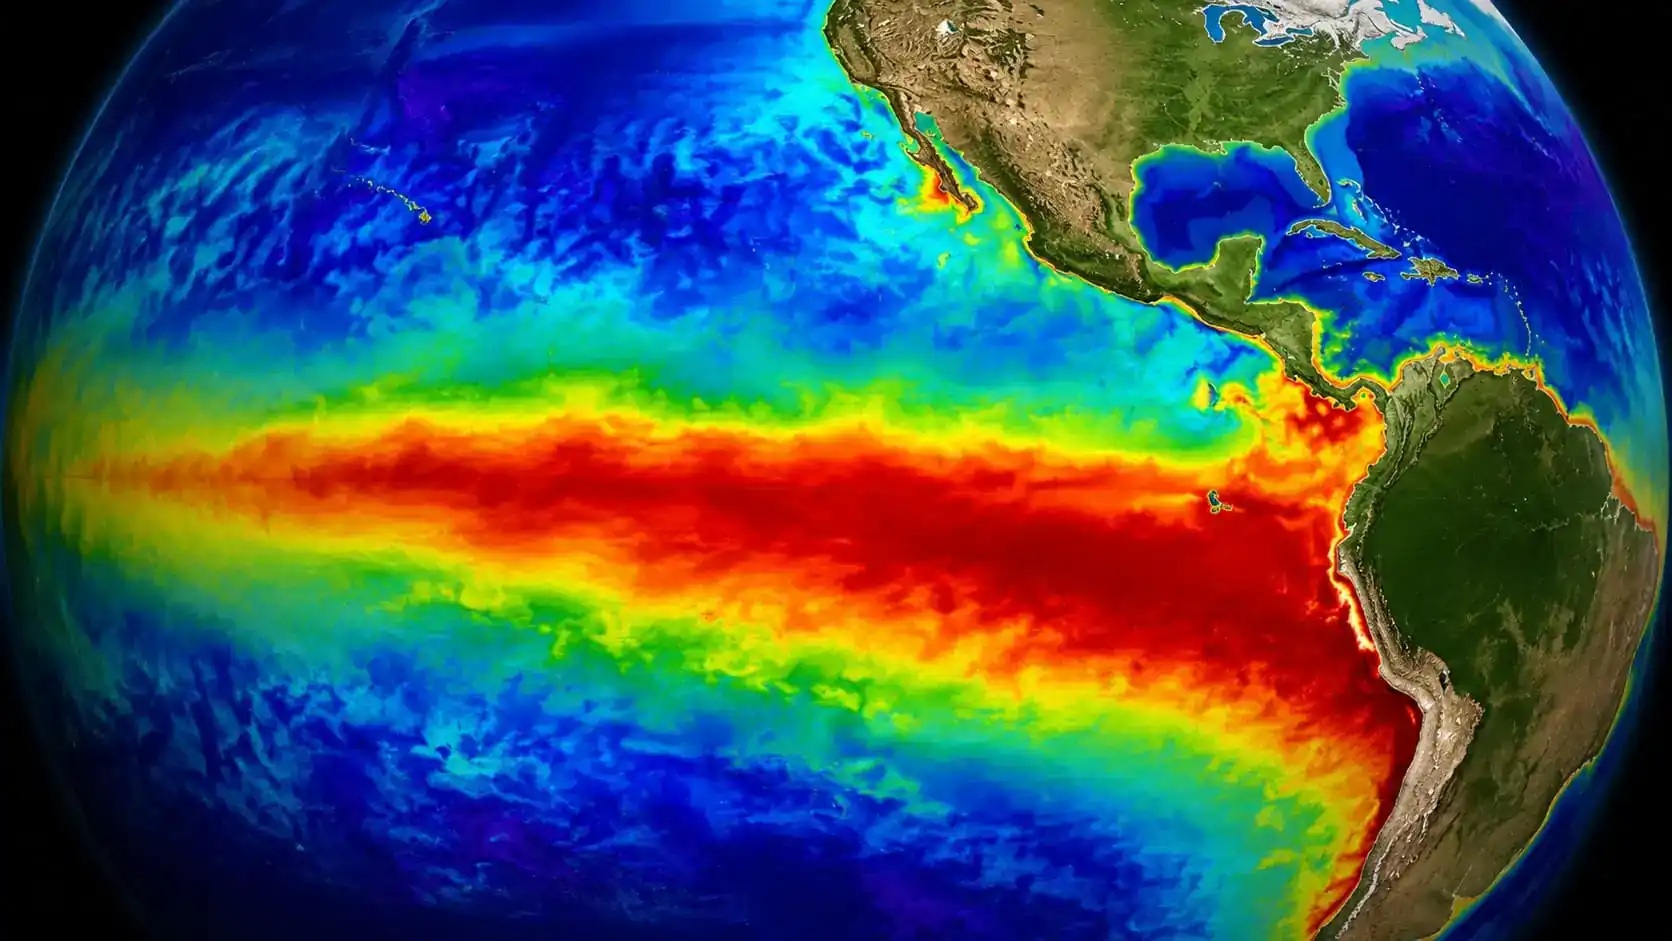
O El Niño se estabeleceu no Pacífico Equatorial em junho de 2026 e ganhou força ao longo do inverno. Segundo o Boletim nº 4 do Painel El Niño, coordenado pelo Instituto Nacional de Meteorologia (INMET), a probabilidade de o fenômeno atingir intensidade muito forte entre outubro e dezembro chegou a 95%. As projeções indicam persistência até o início de 2027. O setor produtivo já se movimenta. A Confederação Nacional da Indústria (CNI) e o SESI divulgaram protocolos de resposta a inundações, secas e queimadas, além de um guia para incorporar o risco climático às decisões de operação e investimento. Há, porém, uma pergunta que ainda aparece pouco nesse debate: quando o evento extremo acontecer, quem arcará com as perdas?
O que dizem as previsões
O boletim do INMET aponta chuva acima da média em áreas da Região Sul e abaixo da média no centro-norte do país, com ondas de calor e aumento do risco de incêndios. O próprio instituto ressalta que a intensidade do fenômeno não determina automaticamente a dimensão dos efeitos em cada região, mas eleva a probabilidade de eventos extremos. Relatórios de mercado identificam maior exposição do trigo e da soja no Sul, do café no Sudeste e da logística de escoamento de grãos pelo Arco Norte, onde a estiagem pode reduzir o nível dos rios. Nas cidades, seguradoras estimam aumento de pelo menos dois dígitos na frequência de sinistros.
A lacuna de proteção
O histórico recente mostra a dimensão do desafio. Nas enchentes do Rio Grande do Sul, em 2024, as perdas foram estimadas em cerca de R$ 89 bilhões, enquanto apenas R$ 6 bilhões estavam cobertos por seguro. Foi o maior evento da história do setor no país, e mais de 90% do prejuízo ficou sem proteção. O cenário para a safra 2026/27 reforça o alerta. Em junho, o Programa de Subvenção ao Prêmio do Seguro Rural registrava o menor alcance em duas décadas, e o valor dos prêmios de seguro rural recuou 7% no primeiro trimestre em relação ao mesmo período de 2025. Além disso, perdas simultâneas em propriedades de uma mesma região pressionam a acumulação de riscos nas carteiras de seguro e resseguro.
O Marco Legal dos Seguros sob teste
Este será o primeiro grande evento climático sob a vigência da Lei nº 15.040/2024, em vigor desde dezembro de 2025. A norma estabelece que a seguradora tem até 30 dias para se manifestar sobre a cobertura, sob pena de perder o direito de recusá-la, e mais 30 dias para pagar a indenização após o reconhecimento. A recusa deve ser fundamentada, e o relatório de regulação passa a ser documento comum às partes. Para seguros de maior complexidade, a Susep pode fixar prazos de até 120 dias. Entendo que a aplicação desses prazos diante de milhares de sinistros simultâneos será decisiva. Grandes riscos em regiões remotas, como usinas, plantas industriais e concessões de infraestrutura, exigem vistoria e perícia que não se realizam no mesmo ritmo de um sinistro residencial. Distinguir os seguros massificados dos contratos de grandes riscos é condição para que a lei seja aplicada com equilíbrio a realidades distintas.
O novo marco do seguro rural
Em 29 de setembro de 2026, foi sancionada a Lei nº 15.526/2026, que trata do seguro rural de acordo com o novo marco legal. A norma determina que as condições contratuais respeitem a Lei nº 15.040/2024 e estabelece regras próprias para documentos e prazos de regulação e liquidação. Também permite que o seguro integre as garantias das operações de crédito rural, reformula o Fundo Catástrofe e protege de contingenciamento os recursos de subvenção ao prêmio. O avanço é interessante, em espacial se analisarmos os dados já aqui expostos. O desafio passa a ser de execução: regulamentação, adesão dos produtores e capacidade do mercado de absorver perdas concentradas.
Cuidados antes do evento
A Lei nº 15.040/2024 impõe ao segurado deveres ao tomar ciência do sinistro ou de sua iminência, como comunicar a seguradora e adotar medidas razoáveis para reduzir os danos. Diante de um fenômeno anunciado com meses de antecedência, alguns cuidados ganham importância:
- Conhecer a apólice. Alagamento, inundação, vendaval e lucros cessantes costumam ser coberturas distintas, com limites e franquias próprios.
- Documentar bens e instalações. Inventários, fotografias e registros de manutenção ajudam a demonstrar o dano e o nexo com o evento.
- Comunicar o sinistro sem demora. O atraso no aviso está entre as causas mais comuns de controvérsia na regulação.
- Integrar seguro e plano de contingência. Protocolos de emergência previnem perdas; o seguro é o instrumento que permite recompor o que não pôde ser evitado.
A função social do contrato de seguro
Tenho sustentado, em minha produção acadêmica, que o contrato de seguro é o instrumento do direito privado que mais promove equilíbrio econômico e social. Diante de eventos extremos, essa função se torna concreta: uma empresa adequadamente segurada consegue se reconstruir, preservar empregos e manter suas relações com fornecedores. Sem proteção, a perda se transfere a trabalhadores, credores e ao próprio Estado. A ciência do clima já permite antecipar o risco. Cabe ao direito do seguro acompanhar esse movimento, com contratos claros, regulação eficiente e uma interpretação da nova legislação comprometida com sua finalidade.
Fabio Torres é advogado, fundador do F. Torres Advogados e Vice-Presidente da Comissão Especial de Direito Securitário do Conselho Federal da OAB.
Fontes
INMET, Painel El Niño 2026-2027, Boletim nº 4 (30/09/2026).
Agência de Notícias da Indústria (CNI): “El Niño aumenta risco de eventos extremos e desafia indústria no Brasil”.
Revista Apólice: relatório Aon “Climate Risk – El Niño Outlook for Brazil” (11/09/2026).
CNseg e IRB(Re): dados de indenizações e perdas das enchentes do Rio Grande do Sul (2024).
Lei nº 15.040/2024 (Marco Legal dos Seguros), arts. 86 e 87. Lei nº 15.526/2026 (marco legal do seguro rural), publicada no DOU em 30/09/2026.